Domain neues-schaffen.de kaufen?
Wir ziehen mit dem Projekt
neues-schaffen.de um.
Sind Sie am Kauf der Domain
neues-schaffen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neues-schaffen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Stolz, Katharina: Kraftwerk. Innovation durch TransformationKraftwerk. Innovation durch Transformation , Innovation durch Transformation , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250101, Autoren: Stolz, Katharina~Doornik, Ruth van, Redaktion: Dietz, Ulrich~Hertfelder, Ingrid~Wenger, Thomas~Wutta, Mike~Studio 23~Trend Factory, Seitenzahl/Blattzahl: 120, Themenüberschrift: ARCHITECTURE / Buildings / Public, Commercial & Industrial, Keyword: Architektur; Baden-Würtemberg; DCV; Die Toten Hosen; Dr. Cantz'sche Verlagsgesellschaft; Eventagentur; Firmenfeier; Fotografie; Industrie; Industriebau; Industriegebiet; Industriegebäude; Ingrid Hertfelder; Innovation; Innovation durch Transformation; Kongress; Konzert; Konzerthalle; Kraftwerk; Kraftwerk Rottweil; Kunstseidenwerk; Mike Wutta; Moderne; Modernismus; Paul Bonatz; Pulverfabrik; Rottweil; Schornstein; Schornsteine; Stromerzeuger; Studio 23; Thomas Wenger; Tote Hosen; Transformation; Ulrich Dietz; Umnutzung; Veranstaltungsort; trend factory, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 300, Höhe: 22, Gewicht: 1230, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quade, Stefanie: Innovation und Transformation mit DesignAgilityInnovation und Transformation mit DesignAgility , In einer Welt des ständigen Wandels, sind langfristige Gewissheiten rar. Produktlebenszyklen verkürzen sich, die VUKA-Welt wird zur Norm. Langfristige Transformation erfordert nicht nur emotionale, sondern auch methodische Anpassungsfähigkeit, da das Ergebnis oft unvorhersehbar ist. Die Rahmenbedingungen und Skills, die erforderlich sind, um im beständigen Wandel Erfolg zu haben, sind keine Kaffeesatzleserei, sie können klar benannt werden: die kontinuierliche Analyse der Kundenbedürfnisse richtet die Organisation inhaltlich aus das Denken in Innovationen hilft, vorhandene Denkmuster und Konventionen zu hinterfragen die Kombination aus Kundennutzen und Erlösmodell bei gegebenen Kosten sichert die Profitabilität Prozesse und Systeme sind 'Erfüllungsgehilfen' und müssen flexibel angepasst werden können. Das Buch liefert mit dem DesignAgility-Modell methodische Unterstützung für die Umsetzung von Innovation und Transformation. Aktuelle Inhalte und Downloads unter https://www.designagility.de/ , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240711, Autoren: Quade, Stefanie~Schlüter, Okke, Seitenzahl/Blattzahl: 164, Keyword: Design Agility; Design Thinking; Innovationen; Innovationsmethode; Okke Schlüter¿; Prototyping; Stefanie Quade; Storytelling; Transformation; agile Umsetzung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Entrepreneurship, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 15, Gewicht: 281, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
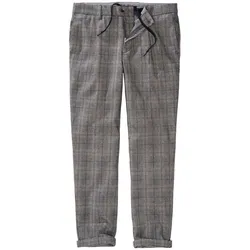
Im-Wandel-Hose - 50Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Im-Wandel-Hose - 58Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
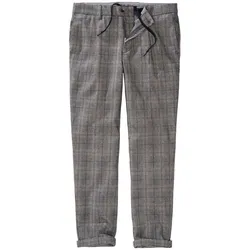
Im-Wandel-Hose - 27Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stolz, Katharina: Kraftwerk. Innovation durch TransformationKraftwerk. Innovation durch Transformation , Innovation durch Transformation , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250101, Autoren: Stolz, Katharina~Doornik, Ruth van, Redaktion: Dietz, Ulrich~Hertfelder, Ingrid~Wenger, Thomas~Wutta, Mike~Studio 23~Trend Factory, Seitenzahl/Blattzahl: 120, Themenüberschrift: ARCHITECTURE / Buildings / Public, Commercial & Industrial, Keyword: Architektur; Baden-Würtemberg; DCV; Die Toten Hosen; Dr. Cantz'sche Verlagsgesellschaft; Eventagentur; Firmenfeier; Fotografie; Industrie; Industriebau; Industriegebiet; Industriegebäude; Ingrid Hertfelder; Innovation; Innovation durch Transformation; Kongress; Konzert; Konzerthalle; Kraftwerk; Kraftwerk Rottweil; Kunstseidenwerk; Mike Wutta; Moderne; Modernismus; Paul Bonatz; Pulverfabrik; Rottweil; Schornstein; Schornsteine; Stromerzeuger; Studio 23; Thomas Wenger; Tote Hosen; Transformation; Ulrich Dietz; Umnutzung; Veranstaltungsort; trend factory, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 300, Höhe: 22, Gewicht: 1230, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quade, Stefanie: Innovation und Transformation mit DesignAgilityInnovation und Transformation mit DesignAgility , In einer Welt des ständigen Wandels, sind langfristige Gewissheiten rar. Produktlebenszyklen verkürzen sich, die VUKA-Welt wird zur Norm. Langfristige Transformation erfordert nicht nur emotionale, sondern auch methodische Anpassungsfähigkeit, da das Ergebnis oft unvorhersehbar ist. Die Rahmenbedingungen und Skills, die erforderlich sind, um im beständigen Wandel Erfolg zu haben, sind keine Kaffeesatzleserei, sie können klar benannt werden: die kontinuierliche Analyse der Kundenbedürfnisse richtet die Organisation inhaltlich aus das Denken in Innovationen hilft, vorhandene Denkmuster und Konventionen zu hinterfragen die Kombination aus Kundennutzen und Erlösmodell bei gegebenen Kosten sichert die Profitabilität Prozesse und Systeme sind 'Erfüllungsgehilfen' und müssen flexibel angepasst werden können. Das Buch liefert mit dem DesignAgility-Modell methodische Unterstützung für die Umsetzung von Innovation und Transformation. Aktuelle Inhalte und Downloads unter https://www.designagility.de/ , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240711, Autoren: Quade, Stefanie~Schlüter, Okke, Seitenzahl/Blattzahl: 164, Keyword: Design Agility; Design Thinking; Innovationen; Innovationsmethode; Okke Schlüter¿; Prototyping; Stefanie Quade; Storytelling; Transformation; agile Umsetzung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Entrepreneurship, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 15, Gewicht: 281, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Im-Wandel-Hose - 50Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Im-Wandel-Hose - 58Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Im-Wandel-Hose - 56Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Im-Wandel-Hose - 26Dem Geheimnis des Wandels gefolgt. Beim Entstehungsprozess dieser Hose ist alle Energie in die Entwicklung des Neuen geflossen, nun stehen ihr im Business unerwartete Wege offen. Durch die flexible italienische Materialzusammensetzung sitzt die Hose körpernah, gibt aber gefordert nach. Das mehrfarbige Karo ist gedeckt genug, dass Sie die Hose kombinieren können wie eine unifarbene, sie unterm Strich aber interessanter wirkt. Bei Außenterminen zum Rolli oder Cordhemd, gut auch zum Hemd.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.